

Medida sancionada em setembro altera a tributação de encomendas e coloca consumo, arrecadação e indústria nacional no centro do debate.
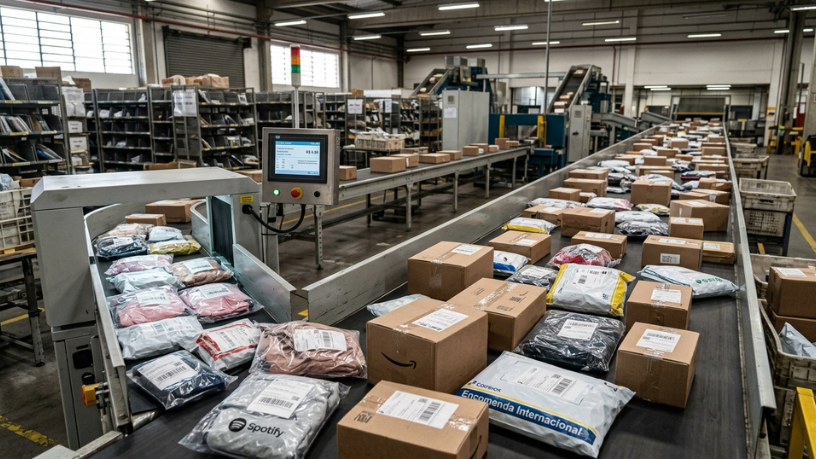
Uma mudança na tributação das compras internacionais voltou a colocar a política econômica no cotidiano dos brasileiros. Em 10 de setembro, o governo federal sancionou a lei que zerou o Imposto de Importação para compras internacionais de até US$ 50 e reduziu de 60% para 30% a tarifa aplicável a mercadorias de até US$ 3 mil, conforme as novas regras previstas na MP 1.357/2026 e modificadas pelo Congresso.
A decisão interessa diretamente a consumidores que compram produtos estrangeiros pela internet, mas seu alcance político é maior. A mudança envolve arrecadação federal, concorrência com empresas brasileiras, comércio eletrônico e custo final para o consumidor. Também expõe uma questão recorrente na política econômica: até que ponto reduzir impostos sobre determinados produtos beneficia as famílias e, ao mesmo tempo, quais efeitos essa escolha pode produzir sobre empresas nacionais e receitas públicas?
O que mudou na tributação das compras internacionais
A principal alteração é objetiva: compras internacionais de até US$ 50 passaram a ter alíquota zero de Imposto de Importação nas condições previstas pela legislação. A regra alcança operações realizadas dentro do Programa Remessa Conforme e considera o valor aduaneiro da encomenda, que inclui produto, frete e eventual seguro. A Receita Federal atualizou suas orientações em setembro e informa que o novo modelo deve ser observado nas declarações registradas desde 12 de maio de 2026.
Isso não significa que uma compra de até US$ 50 esteja necessariamente livre de todos os tributos. O ICMS continua sendo cobrado pelos estados, e a Receita Federal informa que as alíquotas podem variar entre 17% e 20%, conforme a unidade federativa. Portanto, a expressão “fim da taxa das blusinhas” pode induzir a uma interpretação incompleta se o consumidor entender que qualquer compra internacional abaixo desse limite chegará ao Brasil sem nenhuma tributação.
A mudança também alcança compras acima de US$ 50. A legislação sancionada reduziu de 60% para 30% a tarifa mencionada pelo Senado para mercadorias de até US$ 3 mil, alterando uma estrutura que havia sido estabelecida para as compras internacionais. O desenho da política, portanto, não trata apenas de pequenos produtos adquiridos em plataformas estrangeiras, mas de uma faixa mais ampla de remessas destinadas a consumidores brasileiros.
Para o consumidor, o efeito imediato depende do preço do produto, do frete, do seguro, do estado de destino e do enquadramento da plataforma no Remessa Conforme. A própria Receita mantém uma calculadora oficial para estimar os valores e alerta que algumas unidades federativas utilizam alíquotas de ICMS diferentes. Em outras palavras, o preço anunciado no site estrangeiro continua não sendo suficiente, sozinho, para determinar quanto a compra custará ao consumidor brasileiro.
Por que Congresso e governo entraram nesse debate
A mudança não surgiu apenas de uma decisão administrativa. Ela passou pelo Congresso por meio da MP 1.357/2026, que foi modificada durante a tramitação e posteriormente convertida em projeto de lei de conversão. O Senado aprovou o texto em 3 de setembro, e a sanção presidencial ocorreu em 10 de setembro, consolidando a alteração na legislação.
O processo legislativo mostra que havia diferentes interesses em disputa. De um lado, a redução da tributação pode ser defendida como uma forma de diminuir o custo de produtos importados para consumidores e alterar uma cobrança considerada pesada por parte do público. De outro, parlamentares levantaram preocupações sobre os efeitos da concorrência estrangeira sobre setores produtivos brasileiros, especialmente segmentos que competem diretamente com mercadorias vendidas por plataformas internacionais.
Esse segundo argumento apareceu durante a própria tramitação. Em 1º de setembro, o senador Fernando Dueire defendeu alterações na medida alegando preocupação com os efeitos sobre a indústria nacional de confecções e apresentou emendas relacionadas especificamente ao setor de vestuário. O debate demonstra que a discussão não se limita à pergunta sobre quanto o consumidor pagará, mas envolve também quem produz no Brasil e como empresas nacionais competem com vendedores estrangeiros.
Existe ainda uma dimensão fiscal. Quando uma alíquota é reduzida ou zerada, o Estado deixa de arrecadar parte do imposto que seria obtido naquela operação, embora os efeitos sobre a arrecadação total dependam do comportamento dos consumidores e do volume de compras. Se a redução estimular mais transações formais, parte da perda de uma cobrança específica pode ser compensada por maior atividade econômica ou por outros tributos, mas isso precisa ser medido posteriormente. A própria legislação aprovada prevê avaliações periódicas dos efeitos da política, segundo informações divulgadas durante a tramitação da medida.
É justamente nesse ponto que a decisão se transforma em uma questão de política econômica. Não existe apenas uma variável a observar: preço ao consumidor, arrecadação, competitividade das empresas brasileiras, volume de importações e comportamento do comércio eletrônico podem evoluir simultaneamente. O resultado concreto dependerá dos dados produzidos depois da mudança, e não apenas das expectativas apresentadas durante a votação.
O que a mudança revela sobre as escolhas econômicas do país
A discussão sobre as compras internacionais revela um dilema frequente em políticas tributárias. Reduzir uma cobrança pode beneficiar diretamente determinados consumidores, principalmente quando o imposto representava uma parcela significativa do preço final. Entretanto, a mesma decisão pode alterar a relação competitiva entre empresas nacionais e fornecedores estrangeiros, especialmente em mercados nos quais produtos importados são vendidos por preços menores.
O impacto também não será necessariamente igual para todos os consumidores. Quem compra ocasionalmente uma mercadoria de baixo valor terá uma experiência diferente de quem realiza várias compras internacionais ou adquire produtos mais caros. Além disso, a incidência do ICMS continua sendo um fator relevante, e a própria Receita Federal informa que a tributação estadual pode variar conforme o local de destino.
Para as empresas brasileiras, o cenário pode significar uma pressão competitiva adicional. Setores que fabricam produtos semelhantes aos vendidos em plataformas internacionais podem precisar disputar consumidores levando em consideração preço, prazo de entrega, garantia, assistência, qualidade e confiança. Isso não significa automaticamente que a redução do imposto prejudicará determinado setor, mas cria uma mudança nas condições de competição que precisa ser acompanhada por indicadores econômicos.
Para o governo, o desafio será avaliar se a nova estrutura alcança os objetivos pretendidos sem produzir efeitos indesejados. A política poderá ser observada por meio do volume de remessas, arrecadação, preços, participação das plataformas no mercado e desempenho dos segmentos nacionais mais expostos à concorrência internacional. O fato de o Congresso ter incluído mecanismos de avaliação periódica reforça a necessidade de acompanhar os resultados depois da entrada em vigor da mudança.
Para o cidadão, a principal consequência prática é que a antiga ideia de que toda compra internacional abaixo de US$ 50 tinha uma cobrança de 20% de Imposto de Importação deixou de corresponder às regras atuais. A Receita Federal já apresenta a alíquota zero para essa faixa nas condições aplicáveis, mas mantém a cobrança do ICMS e regras específicas para compras acima do limite.
A mudança, portanto, vai além de uma discussão sobre “comprar mais barato”. Ela representa uma escolha de política econômica que combina tributação, comércio exterior, consumo e competição empresarial. Para saber seus efeitos reais, será necessário acompanhar os dados que surgirem nos próximos meses, especialmente aqueles relacionados à arrecadação, ao comércio eletrônico e aos setores brasileiros mais diretamente expostos à concorrência internacional. Enquanto isso, o consumidor deve verificar o valor total da operação e não apenas a ausência do Imposto de Importação na faixa de até US$ 50.
- Supremo Tribunal Federal (STF) — pauta e informações oficiais
- Câmara dos Deputados — informações sobre as Eleições 2026 e atividade legislativa
- Tribunal Superior Eleitoral (TSE) — Eleições 2026 e cargos em disputa
- Congresso Nacional — agenda de 17 de setembro de 2026
- Senado Notícias — Eleições 2026 e disputa pelas cadeiras do Senado
- Folha de S.Paulo — cobertura do julgamento e da crise no STF
- CNN Brasil — contexto do julgamento envolvendo Alexandre de Moraes e André Mendonça